
核心摘要
▶ 中国长鑫存储技术(CXMT)今年第三季度按营收计算的全球DRAM市场份额达到9%,较去年同期的5%提升了4个百分点。
▶ 在AI数据中心投资扩大、存储器价格上涨的带动下,全球DRAM市场快速增长。
▶ CXMT第三季度营收达1187亿元人民币,同比增长613%。不过,在高带宽存储器(HBM)市场,韩国企业仍处于领先地位。
中国存储芯片企业长鑫存储技术(CXMT)正在迅速提升其在全球DRAM市场的份额。在由三星电子、SK海力士和美国美光主导的市场中,中国企业的影响力正不断扩大。
市场研究机构Counterpoint Research于5日发布的数据显示,CXMT今年第三季度按营收计算的全球DRAM市场份额为9%,排名第四,较去年同期的5%上升4个百分点。不过,这一比例较今年第二季度的10%下降了1个百分点。
三星电子以38%的份额保持第一,SK海力士以29%位居第二,美光则以21%排名第三。SK海力士的DRAM营收较上一季度增长逾40%,与三星电子的差距有所缩小。
◆ DRAM市场繁荣由价格而非出货量推动
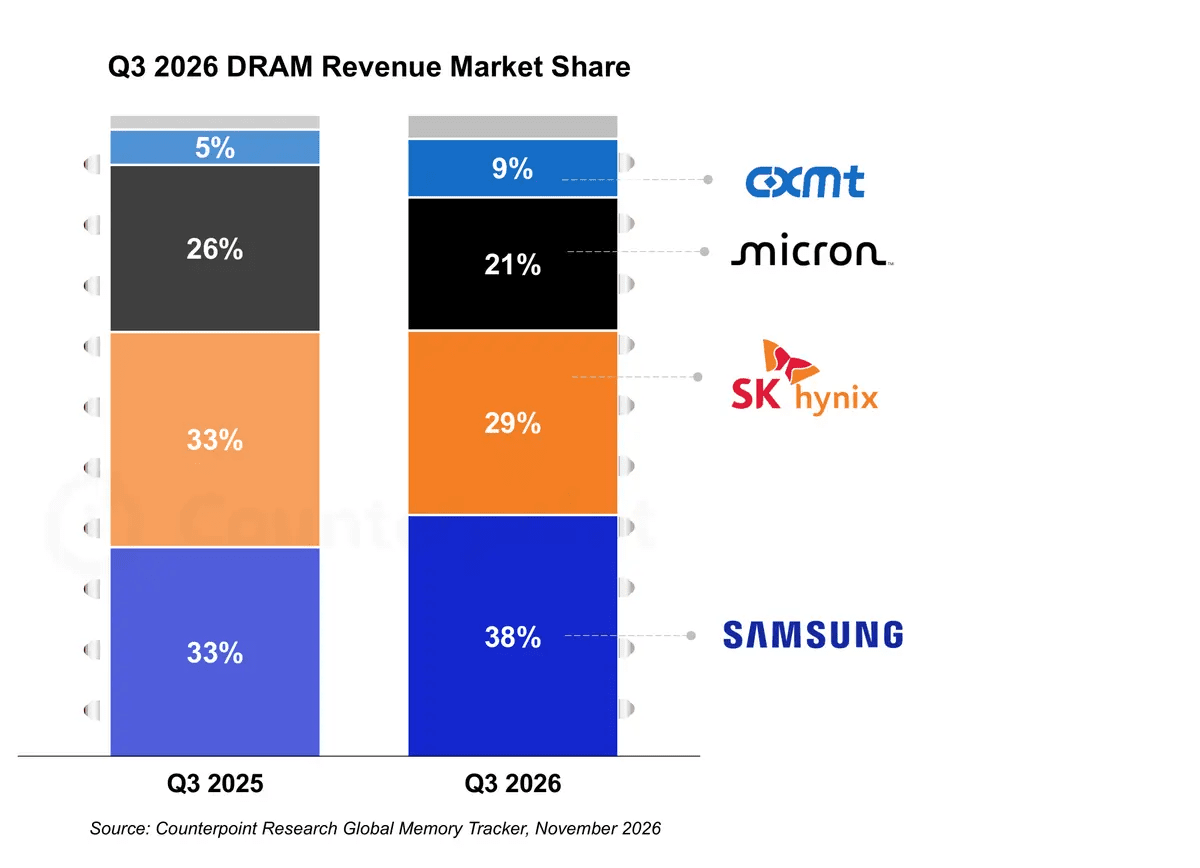
受人工智能(AI)数据中心投资扩大和价格上涨带动,全球DRAM市场营收创下历史新高。
Counterpoint数据显示,第三季度DRAM营收同比增长369%。相比之下,按比特计算的出货量仅较上一季度增长约4%。平均售价(ASP)升至每千兆比特(Gb)1.9美元。
分析认为,此轮市场繁荣主要受价格上涨推动,而非销售量增加。
Counterpoint首席研究员崔正九将当前市场形容为由价格而非出货量推动的超级周期。他表示,随着AI普及,存储器供应趋紧,采购企业正将重点放在确保货源上,而非价格谈判。
价格上涨不仅波及HBM,也扩散至通用DRAM。Counterpoint数据显示,DDR营收同比增长约500%,用于移动设备等产品的LPDDR营收则增长约400%。
HBM营收也接近翻倍,但通用DRAM的增长势头更为强劲。因此,HBM在DRAM总营收中的占比反而有所下降。
◆ CXMT第三季度营收增长至上年同期的七倍
受DRAM价格上涨和供应短缺推动,CXMT业绩大幅增长。该公司上月30日公布的第三季度报告显示,营收为1187.14亿元人民币,同比增长613.18%。毛利率达到89.53%。
CXMT表示,全球DRAM供应短缺和销售价格上涨是业绩改善的主要原因,销量增加和生产成本下降也产生了影响。
不过,其增长速度有所放缓。第三季度营收较上一季度增长19.3%,远低于第二季度环比增长95.9%的幅度。
CXMT正以通用DRAM为主扩大市场份额。另一方面,在用于AI加速器的高附加值存储器HBM领域,该公司与三星电子、SK海力士等领先企业仍存在差距。
◆ HBM4供应扩大将成为未来市场份额变化的关键
有分析认为,CXMT能否延续份额上升势头,取决于其在下一代HBM市场竞争中的表现。
Counterpoint预计,如果三星电子、SK海力士等主要厂商从第四季度起扩大HBM4供应,CXMT的市场份额可能进一步下降。
DRAM市场份额按营收计算。由于HBM等高价产品的销售额增加,相关企业的市场份额也可能上升。相反,以通用DRAM为主的企业即使营收增加,其在整个市场中的占比也可能下降。
韩国企业之间的HBM主导权之争也日趋激烈。Counterpoint研究总监黄敏成评价称,SK海力士曾主导HBM3E市场,但近期增长势头有所放缓。另一方面,三星电子的HBM4获得客户积极反馈,他预计三星电子明年将重新夺回HBM市场第一的位置。
Counterpoint预计,存储器供应短缺将持续至明年。其理由是,大型新建半导体工厂要到2028年才会投产,而长期供应合同也为价格提供了支撑。
中国CXMT正在通用DRAM市场提升影响力,韩国企业则以HBM为核心,增强其在高附加值市场的竞争力。